Een mobil-home voor minder dan 30.000 euro, geplaatst op een campingperceel met uitzicht op zee: het project lijkt een goede deal. Voordat u tekent, moet u begrijpen dat dit type aankoop niet werkt zoals een klassieke vastgoedinvestering. Het terrein behoort u meestal niet toe, het goed verliest elk jaar aan waarde, en de vaste kosten wegen zwaar, zelfs wanneer niemand de plek bezet.
Privéperceel of campingplaats: wat de PLU echt verandert
De meeste artikelen over dit onderwerp vergelijken aankoopprijzen en huurinkomsten. Weinig gaan in op de vraag vooraf: heeft u het recht om een mobil-home op het perceel dat u beoogt te installeren?
Een mobil-home is een mobiele recreatiewoning. De plaatsing hangt af van de locatie. In een camping of een recreatiepark (PRL) is de installatie gereguleerd en meestal toegestaan. Op een gewoon privéperceel is het een ander verhaal.
Het lokale bestemmingsplan (PLU) van de gemeente bepaalt wat mogelijk is. Sommige gebieden verbieden simpelweg mobiele woningen. Andere stellen voorwaarden voor aansluiting op netwerken (water, elektriciteit, riolering) die een aanzienlijk budget kunnen vereisen.
Voor elke aankoop van grond blijft een controle bij de afdeling ruimtelijke ordening van de gemeente de enige betrouwbare stap. Een bouwperceel betekent niet dat het een mobil-home accepteert, en een niet-bouwperceel kan soms onder voorwaarden recreatieve huisvesting toestaan. Om beter te begrijpen de investering op trendimmo.fr, is het nuttig om deze administratieve beperkingen te combineren met financiële projecties.
Als uw project meerdere accommodaties op hetzelfde perceel omvat, veranderen de vergunningsformaliteiten opnieuw. De Wet op de Ruimtelijke Ordening regelt specifiek de percelen die bestemd zijn voor mobiele of demontabele woningen, met verschillende verplichtingen afhankelijk van het aantal plaatsen.
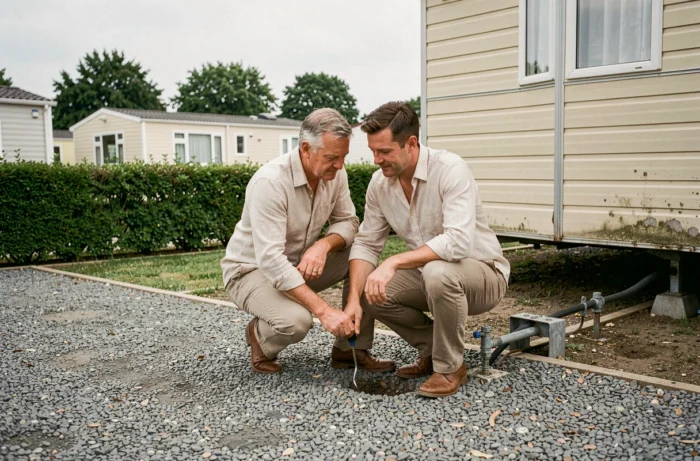
Afschrijving van de mobil-home: de onzichtbare kosten van doorverkoop
Een nieuwe mobil-home verliest waarde vanaf de levering. Dit mechanisme lijkt op dat van een voertuig: de afschrijving is snel in de eerste jaren, en vertraagt daarna zonder ooit om te keren.
Een mobil-home is een roerend goed, geen onroerend goed. U bouwt geen vastgoedvermogen op. Het terrein behoort tot de camping of het PRL, en uw huurovereenkomst wordt elk jaar (of om de paar jaar) vernieuwd.
<pWaarom is dit punt cruciaal? Omdat als de huurovereenkomst niet wordt vernieuwd, u uw mobil-home moet verplaatsen. De kosten voor transport en herinstallatie kunnen oplopen tot enkele duizenden euro's, zonder rekening te houden met de moeilijkheid om een nieuwe beschikbare plaats te vinden. De verhuizing is een echt risico van vertrek, geen simpele logistieke uitgave.
Bij doorverkoop wordt een tweedehands mobil-home ver onder de oorspronkelijke aankoopprijs verhandeld. Modellen van meer dan tien jaar vinden moeilijk een koper, vooral als de camping leeftijdsbeperkingen op de geïnstalleerde uitrusting oplegt.
Vaste kosten en seizoensverhuur: de berekening die alles beslist
De rentabiliteit van een mobil-home berust op een fragiele balans tussen vaste kosten en seizoensgebonden huurinkomsten. Hier zijn de posten die in de berekening moeten worden opgenomen:
- De jaarlijkse huurprijs voor de plaats, die varieert per camping en elk jaar kan worden verhoogd
- De lopende onderhoudskosten (waterdichtheid, loodgieterij, terras) en de verzekering van het goed, onvermijdelijke kosten zelfs zonder verhuur
- De beheerskosten als u de verhuur aan de camping toevertrouwt, vaak in de vorm van een commissie op de verhuurde nachten
- Eventuele verplichtingen voor het opruimen van brandgevaarlijke gebieden, die regelmatig werkzaamheden met zich meebrengen voor rekening van de eigenaar
De rentabiliteit hangt zowel van de camping als van de mobil-home zelf af. Een goed gelegen instelling, met een zwembad en animaties, vult zijn verhuur in het hoogseizoen. Een camping met een afname van bezoekers maakt het project deficitair, ongeacht de staat van uw mobil-home.
LMNP-status en terugvordering van btw
De status van niet-professionele verhuurder van gemeubileerde woningen (LMNP) maakt het onder bepaalde voorwaarden mogelijk om de btw op de aankoop van een nieuwe mobil-home terug te vorderen. Deze fiscale hefboom verbetert de balans bij de ingang, maar vereist dat u het goed daadwerkelijk verhuurt en de aangifteverplichtingen gedurende meerdere jaren naleeft.
De terugvordering van btw wist de afschrijving van het goed niet uit. Het verlaagt de initiële aankoopkosten, wat de operatie levensvatbaar kan maken als de houdperiode lang genoeg is en het bezettingspercentage correct is.
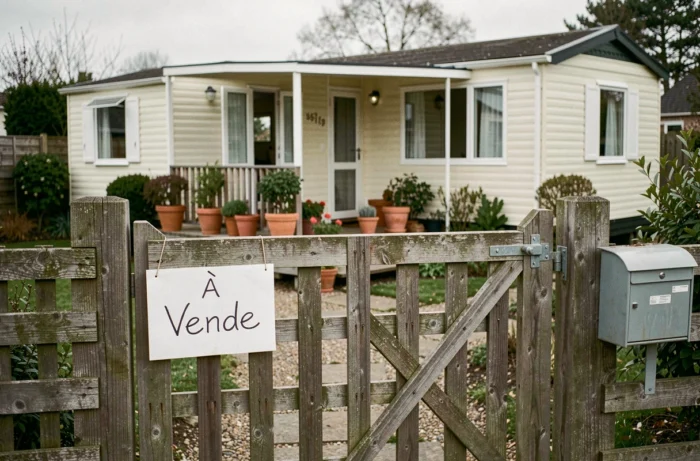
Mobil-home of klassiek vastgoed: twee onverenigbare logica’s
Een mobil-home vergelijken met een appartement of een huis heeft niet veel zin. Beide dienen verschillende doelen.
- Klassiek vastgoed bouwt een vastgoedvermogen op dat op lange termijn in waarde kan stijgen, met notariskosten en een zwaardere belasting bij de ingang
- De mobil-home biedt een toegankelijke instapprijs (vaak tussen enkele duizenden euro’s voor tweedehands en enkele tienduizenden voor nieuw), zonder notariskosten of onroerende voorheffing, maar met een waarde die elk jaar daalt
- De seizoensverhuur van een goed geplaatste mobil-home kan een deel van de jaarlijkse kosten compenseren, terwijl de huurmarkt gericht is op een meer regelmatige opbrengst over twaalf maanden
De mobil-home functioneert beter wanneer deze wordt gezien als een geoptimaliseerde uitgavenpost voor vakanties, eventueel afgeschreven door onderverhuur, in plaats van als een financiële investering. Verwachten dat het rendement vergelijkbaar is met dat van vastgoed leidt bijna altijd tot teleurstelling.
De aankoop van een perceel met mobil-home kan relevant blijven voor wie een seizoensgebonden pied-à-terre wil zonder zich zwaar te ver indebted. Het belangrijkste risico is niet het geïnvesteerde bedrag, maar het verschil tussen de verwachtingen van rentabiliteit en de realiteit van een goed dat in waarde daalt, op een terrein dat u niet bezit.